Domain gas-hybrid.de kaufen?
Wir ziehen mit dem Projekt
gas-hybrid.de um.
Sind Sie am Kauf der Domain
gas-hybrid.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gas-hybrid.de kaufen?
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **


Ähnliche Suchbegriffe für Steuerpflicht
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
Besteuerung von Mitarbeiterbeteiligungen beim Wechsel der persönlichen Steuerpflicht, Fachbücher von Christoph HawlitschekDie Arbeit schliesst eine bislang wenig beachtete Lücke im internationalen Steuerrecht und bietet eine fundierte Orientierung für Praxis und Wissenschaft. Erstmals wird systematisch untersucht, wie Mitarbeiterbeteiligungen bei Wechsel der persönlichen Steuerpflicht und der Ansässigkeit steuerlich einzuordnen sind. Die Untersuchung erfasst die gesamte Bandbreite der Mitarbeiterbeteiligungen, arbeitet allgemeine Grundsätze der Arbeitnehmerbesteuerung heraus und verbindet nationales Einkommensteuerrecht mit dem Recht der Doppelbesteuerungsabkommen. Der Autor ist Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
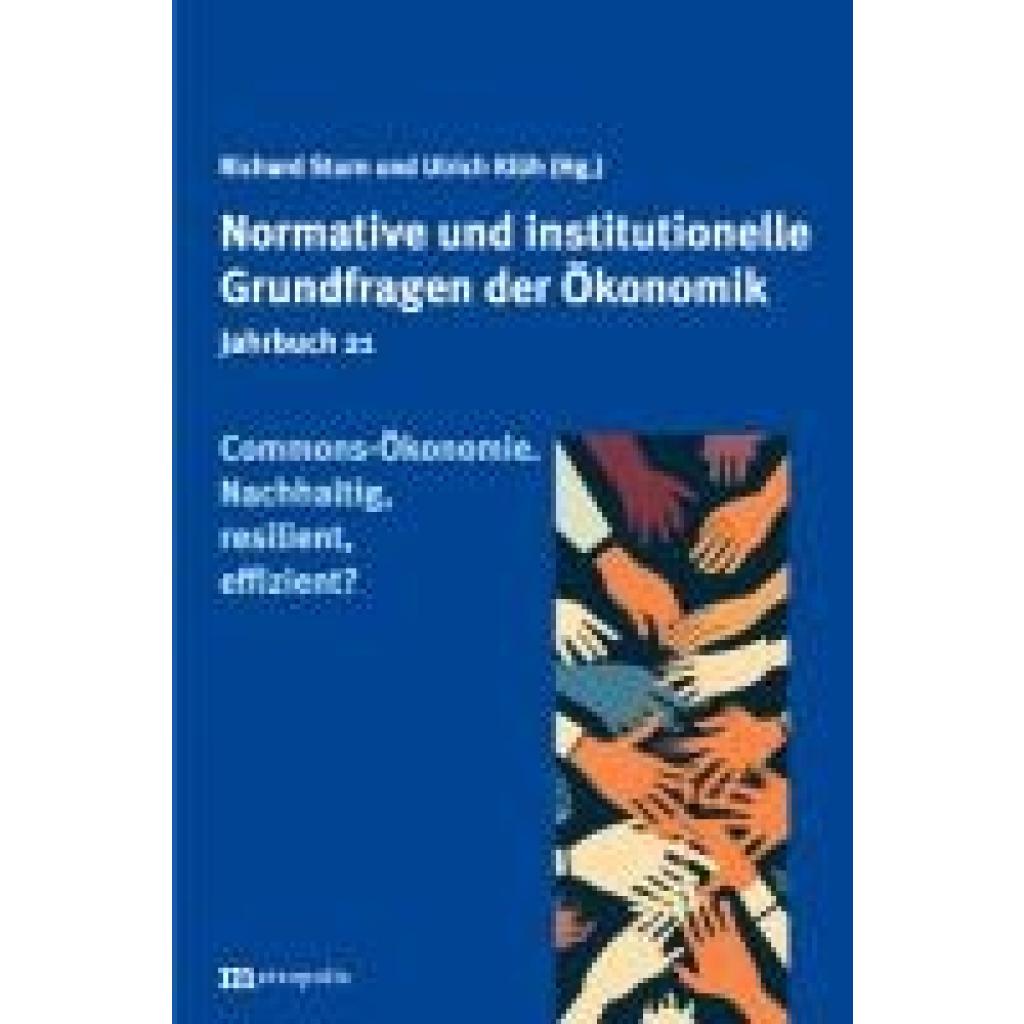
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victoria Deluxe Sm Kaminofen - 7,00 kW, kompakt, effizient, modern & sparsamVictoria Deluxe Sm Kaminofen - 7,00 kW, kompakt, effizient & modernDer Victoria Deluxe Sm ist ein besonders kompakter Kaminofen mit einer Nennwärmeleistung von 7,00 kW und einem hervorragenden Wirkungsgrad von über 80 %. Ideal für kleinere Räume, in denen effiziente Wärmeleistung und platzsparendes Design gefragt sind. Technische Highlights:strong> ANennwärmeleistung: 7,00 kWWirkungsgrad: 80,01 %Brennstoffverbrauch: 2,15 kg/hCO bei 13% O₂: 0,088 % (1100 mg/Nm³)Feinstaubemission: 40 mg/Nm³Maße (B x T x H): 380 x 390 x 750 mmFeuerraum (B x T x H): 308 x 260 x 325 mmAbgasrohrdurchmesser (außen): 150 mmFarbe: SchwarzGewicht: 47 kg (netto) ProduktbeschreibungDer Deluxe Sm bietet effiziente Wärmeleistung bei minimalem Platzbedarf. Sein modernes, kompaktes Design macht ihn zur idealen Wahl für kleine Wohnungen, Wochenendhäuser oder Räume mit begrenztem Platz .Dank hoher Effizienz und niedrigem Brennstoffverbrauch ist er eine nachhaltige und wirtschaftliche Heizlösung.Victoria Deluxe Sm398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **

Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
Seifenspender aus Kunststoff – sparsam und umweltfreundlich – 1000mlDer Seifenspender aus Kunststoff – 1000ml ist einfach zu bedienen. Mit einem leichten Druck auf den Pumpkopf wird die gewünschte Menge Seife ausgegeben. Der Spender ist mit einem Sichtfenster ausgestattet, sodass Sie den Füllstand der Seife jederzeit kontrollieren können. Der Spender kann mit handelsüblicher Flüssigseife befüllt werden.14,51 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Besteuerung von Mitarbeiterbeteiligungen beim Wechsel der persönlichen Steuerpflicht, Fachbücher von Christoph HawlitschekDie Arbeit schliesst eine bislang wenig beachtete Lücke im internationalen Steuerrecht und bietet eine fundierte Orientierung für Praxis und Wissenschaft. Erstmals wird systematisch untersucht, wie Mitarbeiterbeteiligungen bei Wechsel der persönlichen Steuerpflicht und der Ansässigkeit steuerlich einzuordnen sind. Die Untersuchung erfasst die gesamte Bandbreite der Mitarbeiterbeteiligungen, arbeitet allgemeine Grundsätze der Arbeitnehmerbesteuerung heraus und verbindet nationales Einkommensteuerrecht mit dem Recht der Doppelbesteuerungsabkommen. Der Autor ist Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
-
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
Ähnliche Suchbegriffe für Steuerpflicht
-
Victoria Deluxe Sm Kaminofen - 7,00 kW, kompakt, effizient, modern & sparsamVictoria Deluxe Sm Kaminofen - 7,00 kW, kompakt, effizient & modernDer Victoria Deluxe Sm ist ein besonders kompakter Kaminofen mit einer Nennwärmeleistung von 7,00 kW und einem hervorragenden Wirkungsgrad von über 80 %. Ideal für kleinere Räume, in denen effiziente Wärmeleistung und platzsparendes Design gefragt sind. Technische Highlights:strong> ANennwärmeleistung: 7,00 kWWirkungsgrad: 80,01 %Brennstoffverbrauch: 2,15 kg/hCO bei 13% O₂: 0,088 % (1100 mg/Nm³)Feinstaubemission: 40 mg/Nm³Maße (B x T x H): 380 x 390 x 750 mmFeuerraum (B x T x H): 308 x 260 x 325 mmAbgasrohrdurchmesser (außen): 150 mmFarbe: SchwarzGewicht: 47 kg (netto) ProduktbeschreibungDer Deluxe Sm bietet effiziente Wärmeleistung bei minimalem Platzbedarf. Sein modernes, kompaktes Design macht ihn zur idealen Wahl für kleine Wohnungen, Wochenendhäuser oder Räume mit begrenztem Platz .Dank hoher Effizienz und niedrigem Brennstoffverbrauch ist er eine nachhaltige und wirtschaftliche Heizlösung.Victoria Deluxe Sm398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller Hygiene TissueLINE SPARSAM & SAUBER Papierhandtuch 273410 ws 20x200St., Haushaltspapier, WeissHandtuchpapier Tissue Profiline Comfort. Dieses Handtuchpapier hat eine schnelle Feuchtigkeitsaufnahme. 2-lagig, hochweiss. Zertifizierung mit dem EU-Ecolabel. V-Falz. Blatt: 4000.62,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerpflicht und Werbungskosten: Besteuerung von Seeleuten im internationalen Schiffsverkehr 2012, Taschenbuch von Rüdiger Urbahns, GRIN,Steuerpflicht Und Werbungskosten: Besteuerung Von Seeleuten Im Internationalen Schiffsverkehr 2012, Taschenbuch Von Rüdiger Urbahns, Grin, 978-3-656-22267-5, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
-
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
-
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.